为什么你越理财越穷?搞懂这“四笔钱”,告别瞎折腾的财富陷阱
在现实生活中,我们经常能看到一种极其普遍的现象:很多朋友听说股市能赚钱,或者看到某只基金涨得猛,就把自己所有的积蓄一股脑儿地砸进去。结果稍微遇到一点市场波动,不仅没赚到钱,连下个月的房贷和饭钱都没了着落,最后只能忍痛割肉,陷入越理财越穷的死循环。其实,理财失败的绝大多数原因,并不是你选错了产品,而是你从一开始就没有建立起一个科学的资产配置框架。对于普通人来说,想要在风云变幻的金融市场里稳住阵脚,最核心的第一步,就是把手里的钱按照功能和期限,清晰地划分成“四笔钱”。
首先必须留足的,是应对日常生活开支和突发状况的“要花的钱”。这笔钱的规模通常需要覆盖家庭三到六个月的正常开销,它的核心诉求只有两个:极度安全和随时能取。千万不要小看这笔短期资金,它是你整个财务体系的护城河。你可以把它放在像货币基金或者银行活期理财这样低风险且流动性极强的地方,既能每天看到一点微小的收益,又能在急需用钱时瞬间到账。只有把这笔钱安顿好,你才能在面对裁员、生病或者各种突发账单时,不至于被迫贱卖长期资产。
在这部分现金流稳固之后,紧接着需要构筑的是“保命的钱”。这是很多年轻家庭最容易忽略的一环,总觉得自己身体好、运气佳,买保险纯属浪费钱。但现实往往是残酷的,一场突如其来的重疾或者意外,足以瞬间摧毁一个中产家庭几十年的努力。这笔钱其实就是用杠杆的形式去转移极端风险。给自己和家庭的核心经济支柱配置好百万医疗险和重疾险,一年几千块的保费,换来的却是几十上百万的保额底线。这笔钱平时看似没用,但真到了悬崖边上,它就是你全家人的生命线,绝对不能在理财规划中被省掉。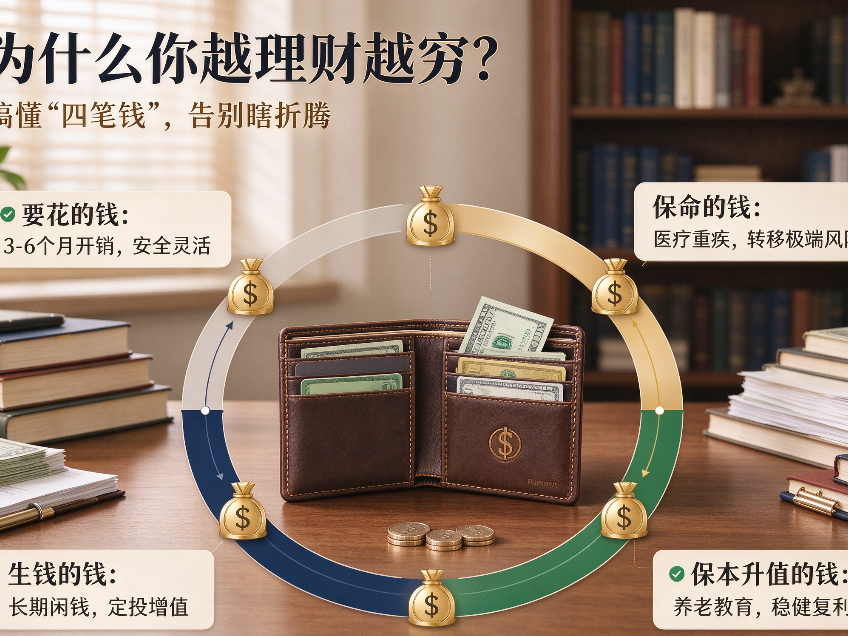
当我们把日常吃穿和风险防范的底子打好之后,剩下的钱才可以用来考虑“生钱的钱”和“保本升值的钱”。对于追求财富增值的这部分资金,核心在于“用闲钱投资”。这笔钱必须是你在未来三到五年内绝对用不到的,哪怕全部亏光也不会影响你正常生活的钱。你可以用这笔钱去定投优质的宽基指数基金,或者配置一些优质公司的股票,去博取相对较高的超额收益。但是,这部分资金在整个家庭资产中的占比一定要控制好,切忌盲目加杠杆,必须懂得敬畏市场。
最后一部分,则是为了未来长远的养老规划或者子女教育金准备的“保本升值的钱”。这部分资金对安全性的要求极高,绝不能承受任何本金的亏损。你可以选择大额存单、国债或者长期稳健的储蓄型保险,通过时间的复利,去锁定一个长期的、确定的未来。理财的本质,从来都不是一夜暴富的赌博,而是通过合理的纪律和科学的分配,让每一分钱都在最适合它的地方发挥作用。想要了解更多实用的理财底层逻辑和家庭财富管理技巧,欢迎持续关注北方财源,我们陪你一起在财富积累的道路上,走得更稳、更远。